Bienvenue · WelcomeEN / FR
Les Brokers

Un guide pour les acheteurs américains

Acheter un bien à Paris

Le processus, étape par étape : comment cela se passe vraiment ici, comparé à ce que vous connaissez chez vous.

Helena Hermanns

Par

Helena Hermanns

Illustration : un bureau devant une fenêtre ouverte sur la Seine et l’île Saint-Louis, avec une enveloppe, un stylo plume, un espresso et un trousseau de clés

Depuis huit ans, j’accompagne de nombreux clients américains dans leur achat à Paris. Le premier jour, les documents semblent déroutants, mais le déroulé n’a rien de compliqué une fois qu’on vous l’explique. C’est ce que fait cette page : étape par étape, en regard de la version que vous connaissez déjà.

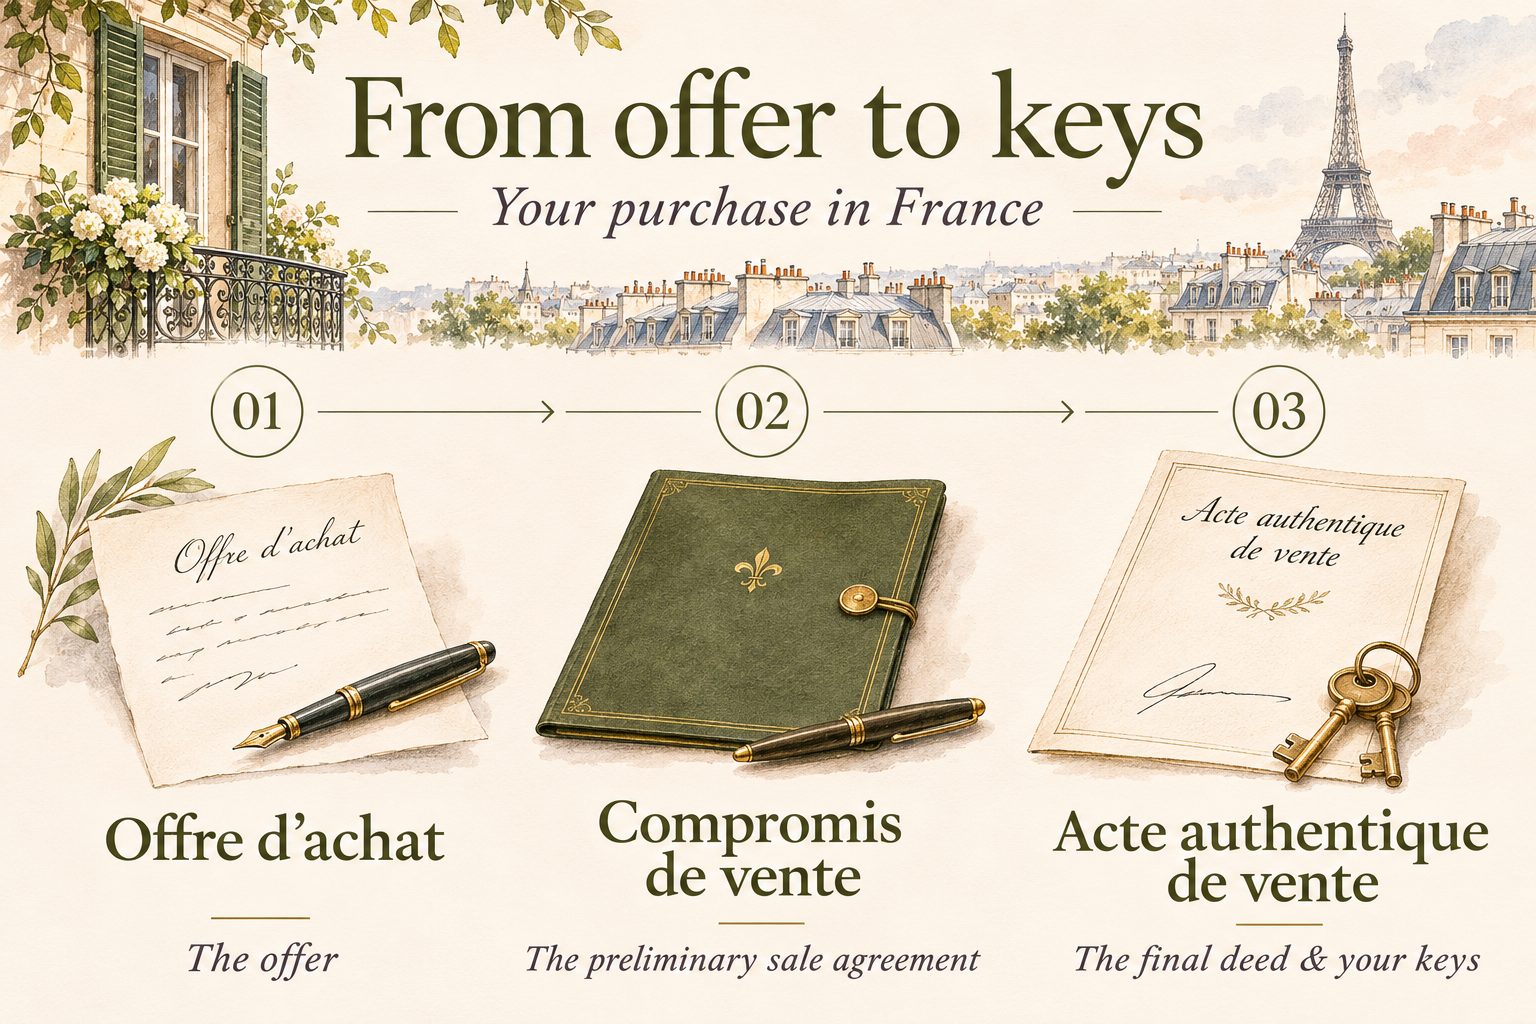
De l’offre aux clés : 01 Offre d’achat, 02 Compromis de vente, 03 Acte authentique de vente et remise des clés

Deux méthodes, un même objectif

Cinq étapes, côte à côte

Cinq étapes, chacune comparée côte à côte, avec ce que je dis vraiment à mes clients à ce moment-là.

01 · Trouver et choisir son agent

USAux États-Unis

  • L’agent de l’acheteur travaille uniquement pour vous
  • Recherche sur un MLS partagé
  • Commission partagée avec l’agent du vendeur : aucun coût direct pour vous

FREn France

  • Biens traditionnellement confiés à une seule agence ; le partage de mandats progresse
  • Votre propre chasseur d’appartement : vous signez un mandat de recherche exclusif, et votre agent travaille uniquement pour vous : recherche sur le marché et hors marché, visites, vérifications et négociation. Honoraires : 3 % du prix d’achat, dus uniquement à la signature de l’acte définitif.
  • Ou une sélection inter-agences : des biens partagés entre agences, avec commission partagée, sans surcoût pour vous
« Prenons un appartement affiché à 1,5 million d’euros. Une fois les vérifications faites, et en connaissant le marché, nous obtenons souvent autour de 3 % ou plus de négociation. Ce n’est jamais garanti, mais quand c’est le cas, avoir votre propre agent ne vous coûte presque rien de plus. Je dis donc à mes clients de s’attendre à payer près du prix affiché, avec leur agent et tout notre réseau compris. »
Helena

N.B. Si vous avez déjà commencé votre recherche et confié vos critères à d’autres agences, nous ne pourrons pas partager de commission avec ces agences.
02 · Trouver et évaluer le bien

USAux États-Unis

  • L’agent sort des comparables
  • Visites, puis une condition d’inspection plus tard dans le processus

FREn France

  • Dossier complet de l’immeuble demandé d’emblée : PV d’assemblée, fonds travaux, travaux passés
  • Diagnostics examinés (énergie, plomb, amiante, etc.)
  • Avec les ventes comparables récentes, nous réalisons notre propre étude de prix, pour savoir où positionner votre offre avant de proposer
« Nous fixons le prix de l’offre en sachant exactement ce qui se passe vraiment dans l’immeuble, pas seulement ce qui est écrit. »
Helena

03 · L’offre et la preuve des fonds

USAux États-Unis

  • Offre souvent encore négociable des deux côtés
  • Conditions de financement fréquentes
  • Acompte généralement modeste

FREn France

  • Une offre acceptée est difficile à retirer pour le vendeur
  • Peu de risque pour vous, beaucoup pour le vendeur
  • Preuve des fonds exigée : la France contrôle le blanchiment
« Une fois votre offre acceptée, un vendeur français ne peut pas facilement se rétracter. C’est l’inverse de ce que l’on ressent aux États-Unis. »
Helena

04 · L’avant-contrat

USAux États-Unis

  • Contrat d’achat avec conditions
  • Acompte, puis période d’inspection

FREn France

  • Compromis de vente, négocié par les deux notaires
  • Une transparence totale, pour éviter toute surprise : prix, conditions, diagnostics et documents de copropriété sont arrêtés ici. Il ne reste pour l’acte que les dernières vérifications du notaire et les comptes définitifs (taxes, répartition des charges)
  • Dépôt de garantie de 5 à 10 % à la signature
  • Délai de rétractation de 10 jours ; au-delà, le dépôt est perdu si vous vous retirez
« Après le délai de rétractation de dix jours, vous portez un vrai risque, aux côtés du vendeur. »
Helena

05 · La signature définitive

USAux États-Unis

  • Visite finale, puis un seul jour de closing

FREn France

  • Au choix : deux signatures (compromis, puis acte de vente quelques semaines plus tard) ou une signature unique
  • Une dernière visite quelques jours avant (visite de conformité) : le bien est généralement vide, nous vérifions qu’il n’a subi aucun dommage, photographions les compteurs et transférons l’électricité et le gaz à votre nom
  • La dernière étape reprend les mêmes documents, plus les comptes : charges trimestrielles, taxe foncière, remboursements
« Si vous êtes sûr du bien, tout signer en une fois vous évite un déplacement et ajoute très peu de risque. »
Helena

P.S. Ensuite, on ouvre le champagne. À Paris, ce serait impoli de ne pas le faire.

Ce qu’en disent nos clients

“I would recommend her to anyone who needs knowledgeable hard working guidance in finding their dream property.”
Mark Reeves · à propos de Helena · Avis Google
“Helena and her team got it righter than right… Use no other agent.”
Jolliffe · à propos de Helena · Avis Google
“Very happy with the excellent service”
Brynja Valdimars · à propos de Helena · Avis Google

Petit lexique

Les mots que vous entendrez

Les termes français que vous croiserez, et leur équivalent américain le plus proche.

Terme françaisÉquivalent américainCe que cela veut dire ici
NotaireClosing attorney / escrow officerOfficier public neutre qui authentifie la vente. Vous pouvez avoir le vôtre, sans surcoût.
Compromis de ventePurchase & sale agreementL’avant-contrat qui engage les parties ; il ouvre le délai de rétractation de 10 jours.
Chasseur d’appartementBuyer’s agentAgent titulaire de la carte professionnelle qui travaille uniquement pour l’acheteur, sous mandat de recherche écrit. Rémunéré seulement une fois l’achat signé.
Délai de rétractationCooling-off period10 jours calendaires après la signature du compromis pendant lesquels vous pouvez vous retirer librement.
Acte de venteDeed / closing documentL’acte définitif, signé chez le notaire en personne (ou par procuration).
Visite de conformitéFinal walkthroughUne dernière visite quelques jours avant l’acte, pour vérifier l’état du bien et relever les compteurs.
SyndicHOA / management companyGère l’immeuble ; fixe et encaisse les charges de copropriété.
Taxe foncièreProperty taxImpôt annuel sur la propriété, généralement à l’automne.
Multirisque habitationHomeowners insuranceAssurance de votre logement, distincte de l’assurance de l’immeuble.
FATCAUS reporting lawOblige les banques françaises à déclarer leurs clients américains à l’IRS, d’où des ouvertures de compte parfois plus lentes.

En parallèle

Argent, banque & assurance

À mener en parallèle des étapes ci-dessus, et à commencer tôt.

  1. Change

    Fixez tôt un taux USD → EUR avec un spécialiste, plutôt que de laisser votre banque le faire le jour où les fonds sont dus.

    Parler à notre spécialiste du change
  2. Compte bancaire français

    Pas toujours urgent, mais pratique pour régler frais et charges. Attendez-vous à plus de formalités en tant qu’Américain, à cause de FATCA.

  3. Financement

    Avec un crédit, les banques françaises veulent une offre de prêt avant la signature définitive : prévoyez quelques semaines de plus qu’aux États-Unis.

    Parler à notre spécialiste du crédit
  4. Assurance habitation

    Votre propre multirisque habitation, distincte de l’assurance de l’immeuble, doit être en place à la signature ou juste avant.

    Parler à notre spécialiste de l’assurance
  5. Après la signature

    Ouvrez les contrats d’énergie, faites-vous connaître du syndic, et attendez-vous à la taxe foncière chaque automne.

En un coup d’œil

Ce que cela coûte

Les chiffres que les acheteurs américains demandent en premier. Les taux sont fixés localement et évoluent ; votre notaire confirme le montant exact avant la signature.

  • Frais de notaire

    Environ 7 à 8 % du prix dans l’ancien, et environ 2 à 3 % dans le neuf. L’essentiel correspond aux droits de mutation reversés à l’État et aux collectivités ; la rémunération du notaire en est une petite part, réglementée.

  • Honoraires d’agence

    Fixés par écrit dans le mandat, avant toute recherche ou visite. Dans une annonce, le prix indique si les honoraires sont inclus et qui les paie.

  • Charges de copropriété

    Payées chaque trimestre au syndic pour l’entretien, le personnel et l’assurance de l’immeuble. Demandez les comptes des trois dernières années avant de faire une offre.

  • Taxe foncière & assurance

    La taxe foncière une fois par an, plus votre assurance habitation. Les deux restent dues, que vous habitiez le bien ou non.

Avant de signer

Détention, fiscalité & location

Un aperçu, pas un conseil fiscal ou juridique. Ces choix se font plus facilement avant le compromis qu’après l’acte.

  • Au nom de qui acheter

    Acheter en nom propre, à deux, ou via une SCI change la fiscalité et la transmission du bien. À décider avant de signer.

  • Impôt sur la fortune immobilière (IFI)

    Si votre patrimoine immobilier net en France dépasse 1,3 million d’euros au 1er janvier, l’IFI est dû chaque année, même pour un non-résident. Les biens situés hors de France ne sont pas comptés.

  • Revenus locatifs

    Les loyers d’un bien parisien sont d’abord imposés en France. La convention fiscale franco-américaine évite la double imposition : vos comptables français et américain doivent se parler.

  • Location de courte durée

    À Paris, une résidence principale peut être louée aux touristes 90 nuits par an au maximum, avec un numéro d’enregistrement. Une résidence secondaire ou un pied-à-terre exige une autorisation de changement d’usage, rarement réaliste. La location meublée d’un an ou plus reste la voie habituelle.

  • Performance énergétique (DPE)

    Les logements classés G ne peuvent plus être mis en location, et les F suivront en 2028. Si vous comptez louer, vérifiez le DPE avant de faire une offre.

  • Succession

    Les règles successorales françaises peuvent s’appliquer à un bien situé en France, quel que soit votre testament. À évoquer avant de choisir comment détenir le bien.

Parler à notre fiscaliste

Dernière mise à jour : novembre 2026. Règles et taux évoluent ; vérifiez auprès de votre notaire et de vos conseils avant de vous fonder sur un chiffre.

Ce que cette page ne peut pas vous donner

Mes vrais contacts

Le notaire bilingue. Le spécialiste du change qui bloque un taux. Le banquier que la paperasse FATCA n’effraie pas. L’assureur qui décroche. Cela se transmet dans une conversation, pas sur une page web, et je serai ravie de vous les présenter.

Réserver un appel découverte Écrire à Helena

Ou appelez-moi+33 6 43 12 90 33

Dites-moi où vous en êtes, et je prends le relais.

Me mettre en relation avec

Un petit mot, et cette personne vous recontactera directement.

Vos coordonnées sont transmises uniquement à ce spécialiste, avec Helena Hermanns et Kash Hussain de Les Brokers en copie.